

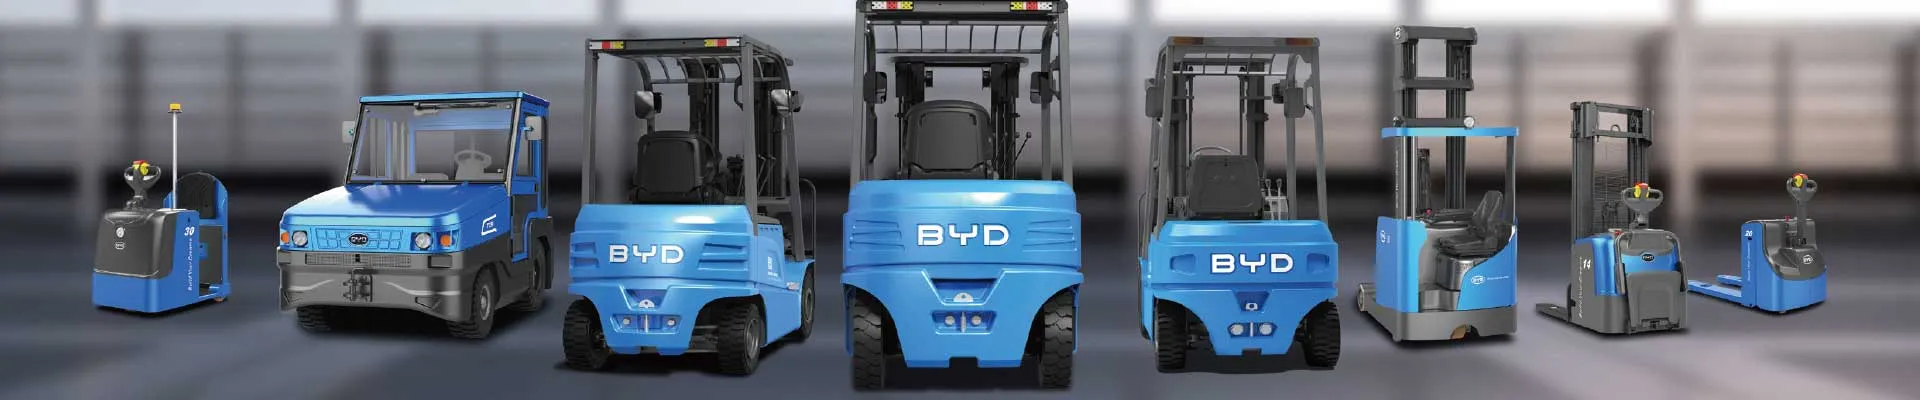
Por qué la financiación pesa tanto como la carretilla
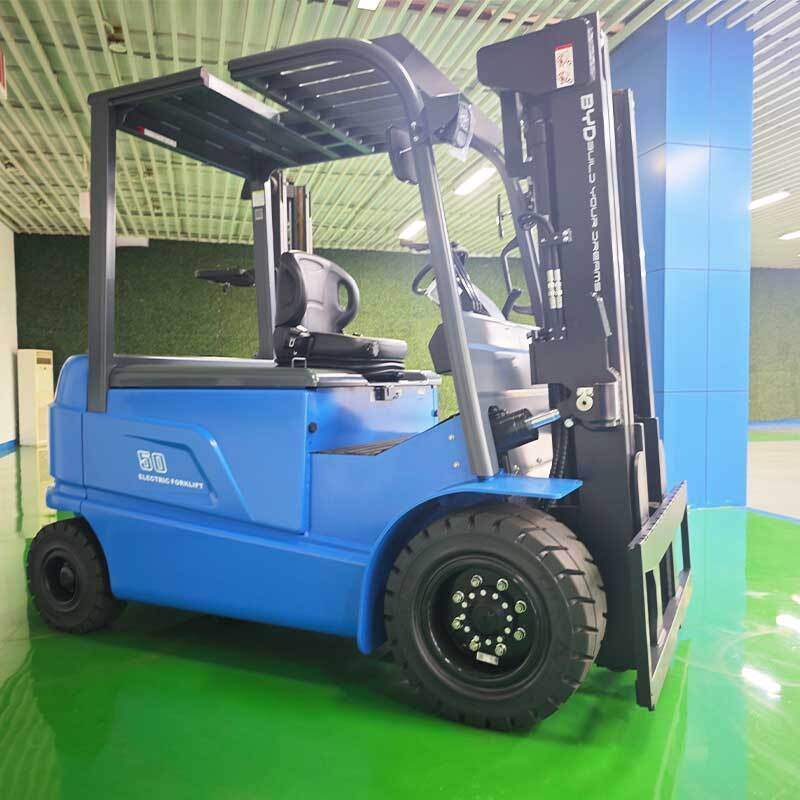
Adquirir una carretilla elevadora eléctrica BYD con batería de litio no es un gasto menor. Según el modelo, la capacidad de carga y la configuración, el desembolso por unidad puede situarse entre 20.000 y 60.000 euros. Cuando la operación implica cinco, diez o veinte equipos, la cifra se convierte en una decisión estratégica que afecta al flujo de caja, al balance contable y a la capacidad de reinvertir en otras áreas del negocio.
Ante esta realidad, la pregunta que más nos trasladan los responsables de logística y compras es siempre la misma: ¿conviene más el leasing o un crédito? La respuesta honesta es que no existe una opción universalmente superior. Todo depende del horizonte temporal, de la fiscalidad de tu empresa, del sector en el que operas y, sobre todo, de tu estrategia de crecimiento. En esta guía desglosamos ambos caminos con criterios prácticos, ejemplos numéricos y una comparativa directa para que puedas decidir con fundamento.
Qué es exactamente el leasing de una carretilla eléctrica
El leasing es un contrato de arrendamiento financiero mediante el cual una entidad (el arrendador) adquiere el equipo y cede su uso a tu empresa (el arrendatario) durante un plazo determinado, a cambio de una cuota periódica. Al finalizar el contrato, normalmente dispones de tres alternativas: ejercer una opción de compra por un valor residual pactado, devolver el equipo o renovarlo por uno de nueva generación.
Modalidades más habituales
- Leasing financiero: el objetivo final es la propiedad. El plazo cubre la práctica totalidad de la vida útil del equipo y la opción de compra es de valor simbólico.
- Leasing operativo o renting: el proveedor asume el riesgo del valor residual y suele incluir mantenimiento, seguro y sustitución del equipo en caso de avería prolongada.
- Arrendamiento con mantenimiento integral: muy común en carretillas eléctricas, porque añade batería, cargadores, revisiones preventivas y gestión de garantía al paquete mensual.
La gran ventaja del leasing es que la cuota es un gasto operativo predecible. No inmovilizas capital, no tocas tus líneas de crédito bancario y puedes renovar la flota cada tres o cinco años, algo especialmente atractivo en un sector donde la tecnología de baterías evoluciona rápido.
Qué implica financiar la compra con crédito
Con un crédito, tu empresa pide prestada una cantidad a una entidad financiera y la devuelve, con intereses, en cuotas mensuales. Desde el primer momento el equipo es de tu propiedad y, por tanto, se registra como activo en el balance. Esto tiene implicaciones contables y fiscales muy distintas a las del leasing.
Variantes habituales de crédito
- Crédito de inversión: préstamo a medio o largo plazo destinado específicamente a la compra de activos productivos.
- Póliza o línea de crédito: flexible, pero normalmente con tipos más altos y sujeta a renovación anual.
- Leasing con opción de compra obligatoria: en la práctica funciona como un crédito garantizado por el propio equipo.
El crédito aporta libertad total: puedes vender la carretilla cuando quieras, amortizarla fiscalmente y no dependes de condiciones de devolución. A cambio, asumes el riesgo de obsolescencia tecnológica y de valor residual.
Comparativa directa: leasing frente a crédito
| Criterio | Leasing | Crédito |
|---|---|---|
| Propiedad del equipo | Al final, tras opción de compra | Desde el primer día |
| Impacto en tesorería | Cuota reducida, sin entrada | Entrada habitual y cuota mayor |
| Contabilidad | Gasto operativo (renting) | Activo + amortización |
| Mantenimiento | Frecuentemente incluido | A tu cargo |
| Flexibilidad de renovación | Alta | Baja |
| Consumo de líneas bancarias | No suele consumirlas | Sí las consume |
| Riesgo de obsolescencia | Lo asume el arrendador | Lo asume tu empresa |
Coste total de propiedad (TCO) en carretillas eléctricas BYD
Comparar solo la cuota mensual es un error clásico. Lo relevante es el coste total de propiedad a lo largo de la vida útil del equipo. En una carretilla eléctrica BYD con batería de litio, el TCO se compone de varios bloques:
- Precio de adquisición o suma de cuotas.
- Energía: la carga eléctrica cuesta una fracción de lo que cuesta el gasóleo o el GLP, y la eficiencia del litio reduce aún más el consumo.
- Mantenimiento: al no tener motor de combustión ni cambio de baterías, las revisiones son mucho más económicas y espaciadas.
- Mano de obra de recarga: la carga de oportunidad elimina el cambio de baterías y el tiempo muerto asociado.
- Valor residual: un activo bien mantenido conserva valor de reventa.
Cuando se calcula el TCO a cinco o siete años, el litio suele superar con holgura a las alternativas de plomo-ácido y combustión. Por eso la decisión financiera debe tomarse sobre el TCO, no sobre la cuota bruta.
Factores fiscales y contables que inclinan la balanza
La fiscalidad varía según el país y el tipo de sociedad, pero hay patrones recurrentes que conviene revisar con tu asesor:
- En un leasing operativo, la cuota es un gasto deducible íntegro, lo que mejora el resultado contable del ejercicio.
- En una compra con crédito, deduces la amortización del activo y los intereses por separado, pero el impacto en el resultado se reparte en varios años.
- Si tu empresa tiene beneficios elevados, la amortización acelerada puede ser más ventajosa que el leasing.
- Si tu prioridad es preservar caja o estás en fase de crecimiento, el leasing libera recursos para otras inversiones.
Cuándo conviene el leasing
- Cuando quieres renovar la flota cada 3-5 años sin asumir el riesgo de reventa.
- Si prefieres cuotas fijas y predecibles que simplifican el presupuesto anual.
- Cuando necesitas preservar tus líneas de crédito bancario para otras necesidades.
- Si valoras un paquete todo incluido: equipo, batería, cargador, mantenimiento y seguro.
- En operaciones con picos de actividad estacional, donde la flexibilidad de devolución o ampliación importa.
Cuándo conviene el crédito
- Cuando el equipo va a utilizarse muchos años y quieres amortizarlo hasta el final.
- Si tu empresa genera caja suficiente para asumir cuotas más altas y una entrada.
- Cuando buscas ventajas fiscales por amortización acelerada.
- Si prefieres no depender de condiciones de devolución ni de cláusulas de kilometraje u horas de uso.
- Cuando el tipo de interés pactado es muy competitivo y el coste financiero total resulta inferior al del leasing.
El papel de la batería de litio en la decisión
En las carretillas eléctricas BYD, la batería de litio hierro fosfato (LiFePO4) tiene una vida útil muy larga y soporta miles de ciclos de carga sin degradación significativa. Esto cambia el cálculo: a diferencia del plomo-ácido, no necesitas cambiar la batería a mitad de vida útil, no hay sala de carga con ventilación especial ni mantenimiento de electrolito, y puedes hacer carga de oportunidad en los descansos.
Para el leasing, este hecho reduce el coste de mantenimiento incluido y mejora las condiciones de la cuota. Para el crédito, refuerza el argumento de la propiedad: el activo conserva valor y prestaciones durante muchos más años de los que cubriría un contrato de arrendamiento típico. En ambos casos, la fiabilidad del litio es lo que hace que el TCO sea competitivo.
Errores frecuentes al elegir financiación
- Comparar cuota con cuota sin calcular el TCO ni el coste financiero total.
- Ignorar las horas de uso reales: los contratos de renting penalizan excesos de uso.
- No revisar el valor residual ni la letra pequeña de la opción de compra.
- Olvidar el mantenimiento al comparar un crédito con un leasing que lo incluye.
- No consultar al asesor fiscal antes de firmar, especialmente en operaciones internacionales.
Consejos prácticos antes de firmar
- Calcula tu TCO a 5 y 7 años con datos reales de consumo y mantenimiento.
- Solicita al menos dos ofertas de leasing y dos de crédito para comparar tipos y comisiones.
- Pregunta explícitamente qué cubre el mantenimiento y qué excluye.
- Revisa las cláusulas de devolución, penalizaciones y valor residual.
- Analiza el impacto en tu ratio de endeudamiento y en tus líneas bancarias.
- Considera el leasing operativo si tu prioridad es flexibilidad; el crédito, si es propiedad y fiscalidad.
Conclusión
No hay una respuesta única a la pregunta de si conviene más el leasing o el crédito. El leasing brilla cuando necesitas flexibilidad, cuotas predecibles y un paquete todo incluido; el crédito gana cuando buscas propiedad, amortización fiscal y utilización de largo plazo. En ambos casos, la clave está en analizar el coste total de propiedad de una carretilla eléctrica BYD con batería de litio, que por su eficiencia energética, bajo mantenimiento y larga vida útil hace que cualquiera de las dos vías sea hoy más rentable que las alternativas de combustión.
Si estás evaluando la renovación de tu flota y quieres una propuesta adaptada a tu operación, escríbenos y te ayudamos a comparar escenarios con números reales.
Contacto: info@bydfork.com


