

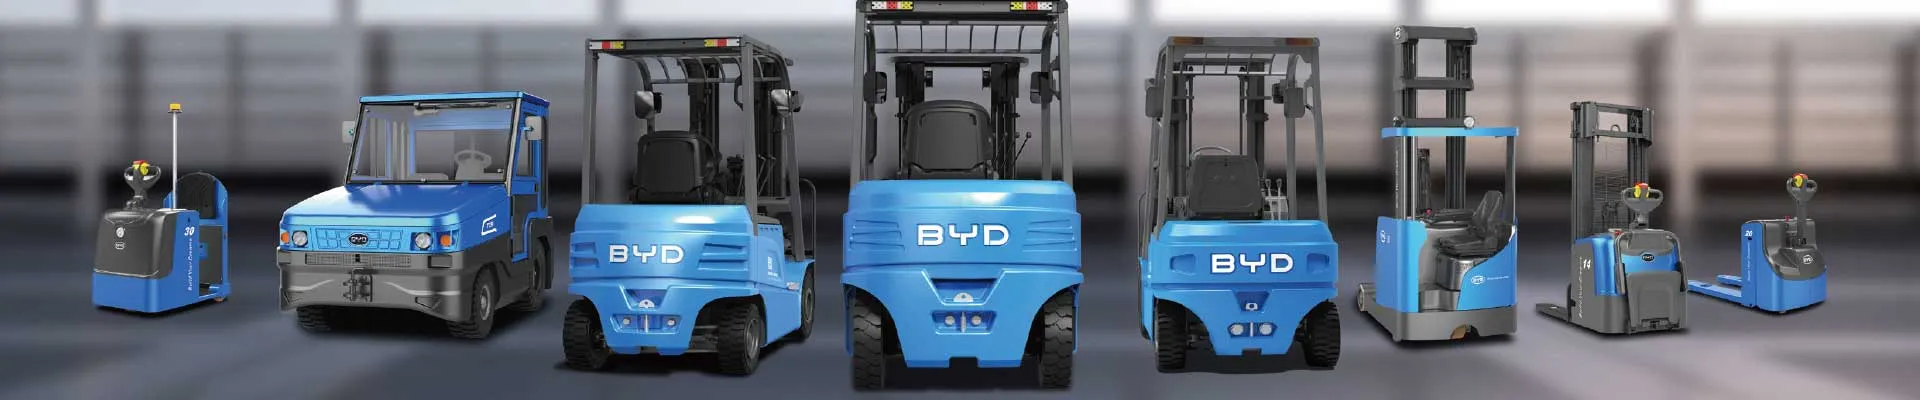
La electrificación de las flotas de manejo de materiales avanza con fuerza en Colombia. Cada vez más empresas de logística, alimentos, bebidas, retail y manufactura están reemplazando sus montacargas de combustión interna por montacargas eléctricos con batería de litio, y una de las primeras preguntas que surgen en la mesa de dirección es siempre la misma: ¿cómo se financia una inversión de este tamaño? En esta guía explicamos paso a paso las opciones de financiación disponibles en el país, los requisitos que exigen las entidades, los documentos que conviene reunir y las estrategias para conseguir mejores tasas y plazos.
¿Por qué financiar un montacargas eléctrico en lugar de pagarlo de contado?
Comprar un montacargas eléctrico de litio de contado es posible, pero no siempre es la decisión financieramente más inteligente. Estas son las razones más habituales por las que las empresas colombianas optan por financiar:
- Preserva el capital de trabajo: el dinero que no se inmoviliza en el equipo puede destinarse a inventario, nómina o expansión comercial.
- El ahorro operativo paga la cuota: un montacargas eléctrico consume entre un 60% y un 75% menos de energía por hora que uno diésel o a gasolina, y requiere menos mantenimiento. En muchos casos, el ahorro mensual cubre buena parte de la cuota del crédito.
- Deducción de intereses y depreciación: al financiar, los intereses y la depreciación del activo son deducibles del impuesto de renta, lo que reduce el costo real de la operación.
- Renovación tecnológica: plazos de 36 a 60 meses permiten renovar el equipo cuando la tecnología de baterías y cargadores ya evolucionó.
Opciones de financiación de montacargas eléctricos en Colombia
El mercado colombiano ofrece varias alternativas. La elección depende del tamaño de su empresa, su historial crediticio y de si desea o no ser dueño del activo al final del contrato.
1. Leasing financiero
Es la figura más utilizada para activos productivos. Una compañía de leasing (bancaria o independiente) compra el montacargas y se lo entrega en arrendamiento con una opción de compra al final del plazo, generalmente por un valor simbólico o residual pactado. Contablemente el activo se registra como propio y los cánones se tratan como abono a capital más intereses. Plazos típicos: 36 a 60 meses, con financiación de hasta el 80% o 90% del valor del equipo.
2. Leasing operativo
Orientado a quien no quiere ser dueño del equipo. Incluye el mantenimiento, los repuestos y a veces el reemplazo de baterías dentro de la cuota. No se registra como activo, lo que mejora los indicadores financieros y libera cupos de endeudamiento. Es ideal para operaciones con contratos de servicio a plazo definido.
3. Crédito productivo o de libre inversión
Los bancos ofrecen líneas de crédito para compra de activos fijos, con tasas que suelen ser menores a las de las tarjetas de crédito o el crédito de consumo tradicional. Algunos ofrecen periodos de gracia de capital de tres a seis meses, lo cual ayuda mientras el montacargas entra en operación y comienza a generar ahorros.
4. Financiación directa con el proveedor
Muchos distribuidores de montacargas eléctricos, como BYD Fork, trabajan con aliados financieros y ofrecen esquemas de pago diferido, pagos iniciales reducidos o financiación directa para clientes recurrentes. Es la vía más ágil porque el estudio se hace sobre el equipo mismo y no sobre una garantía genérica.
5. Renting con opción de compra
Combina el alquiler de largo plazo con la posibilidad de comprar el equipo al final. La cuota incluye mantenimiento preventivo, correctivo y en algunos casos el suministro de baterías y cargadores, lo que convierte el gasto en un costo operativo fijo y predecible.
6. Líneas de fomento y créditos verdes
Bancóldex, Findeter y algunas líneas de economía verde ofrecen recursos con tasas preferenciales para proyectos de eficiencia energética y reducción de emisiones. Un montacargas eléctrico de litio encaja perfectamente en ese perfil, ya que elimina emisiones locales de CO2 y partículas dentro de las bodegas. Vale la pena preguntar a su banco si tiene cupo en alguna de estas líneas antes de firmar un leasing tradicional.
Comparativa rápida de opciones de financiación
| Opción | Plazo típico | ¿Quién es dueño al final? | Ideal para |
|---|---|---|---|
| Leasing financiero | 36 a 60 meses | El cliente, con opción de compra | Empresas que quieren capitalizar el activo |
| Leasing operativo | 24 a 48 meses | La compañía de leasing | Operaciones con contratos temporales |
| Crédito productivo | 12 a 60 meses | El cliente desde el inicio | Pymes con buen historial bancario |
| Financiación del proveedor | 6 a 36 meses | El cliente al completar los pagos | Compras urgentes y clientes recurrentes |
| Renting con opción de compra | 24 a 60 meses | Decisión del cliente al final | Quien busca cuota fija todo incluido |
Requisitos generales para acceder a la financiación
Aunque cada entidad tiene su propio manual de crédito, en Colombia los requisitos suelen ser bastante similares.
Para personas jurídicas
- Existencia y representación legal con antigüedad mínima de uno o dos años (algunas entidades aceptan menos con garantía del socio).
- Estados financieros de los dos últimos cierres, firmados por contador y revisor fiscal si aplica.
- Declaración de renta de los dos últimos años y certificado de ingresos y retenciones.
- Certificado de cámara de comercio con expedición no mayor a 30 días.
- RUT actualizado y certificación bancaria de los últimos seis meses.
- Referencias comerciales y crediticias verificables.
- Estados de cuenta de los principales proveedores y clientes.
Para personas naturales y microempresarios
- Cédula de ciudadanía ampliada al 150%.
- Declaración de renta o certificado de ingresos y retenciones del último año.
- Extractos bancarios de los últimos seis meses.
- Certificación laboral o RUT si es independiente.
- Autorización de consulta en centrales de riesgo (Datacrédito, Cifin).
- Garantía real o codeudor, según el monto solicitado.
Factores que determinan la aprobación y la tasa de interés
- Historial crediticio: un buen comportamiento de pago en los últimos 24 meses es el factor más determinante.
- Antigüedad y solidez del negocio: a mayor tiempo en el mercado y mayor facturación, mejores condiciones.
- Cuota inicial: aportar entre el 20% y el 30% del valor del equipo reduce el riesgo y suele bajar la tasa.
- Plazo: a mayor plazo, menor cuota, pero mayor costo financiero total.
- Garantías: el propio montacargas actúa como garantía prendaria, lo que facilita la aprobación.
- Tipo de línea: las líneas de fomento y verdes ofrecen tasas inferiores a las comerciales.
Costos que debe contemplar además de la cuota
Un error frecuente es calcular únicamente la cuota mensual. Al financiar un montacargas eléctrico tenga en cuenta:
- IVA sobre el valor del equipo (19%).
- Seguro del bien financiado, normalmente exigido por la entidad.
- Cargador de baterías, bahía de carga y adecuaciones eléctricas de la bodega.
- Batería de litio con su vida útil estimada (más de 3.000 ciclos en tecnologías BYD).
- Mantenimiento preventivo anual y capacitación de operarios.
- Gastos de estudio, avalúo y trámites notariales.
Beneficios tributarios y financieros en Colombia
La compra de activos fijos productivos trae beneficios fiscales que deben evaluarse con su contador antes de decidir la modalidad. Entre los más relevantes están la deducción del impuesto sobre las ventas pagado en la adquisición de activos fijos reales productivos, la depreciación por línea recta o acelerada según la actividad, y la deducción de intereses del crédito o leasing. Además, la reducción del consumo de diésel y de emisiones puede alinear su empresa con metas de sostenibilidad exigidas por clientes corporativos y certificaciones ambientales.
Consejos prácticos para obtener mejores condiciones
- Compare por lo menos tres ofertas, incluyendo banca tradicional, compañías de leasing y financiación del proveedor.
- Pregunte siempre por la tasa efectiva anual y no por la tasa nominal mensual.
- Negocie el precio del equipo antes de hablar de financiación: la tasa se calcula sobre el valor final.
- Solicite periodos de gracia de capital para arrancar la operación sin estrés de caja.
- Considere leasing operativo si su necesidad de uso es menor a 48 meses.
- Mantenga los estados financieros actualizados y auditados: es la mejor carta de presentación.
- Incluya el ahorro energético del litio en el flujo de caja proyectado para justificar la inversión.
¿Los montacargas eléctricos de litio BYD se financian más fácil?
En la práctica, sí. Un montacargas eléctrico con batería de litio BYD tiene menos piezas móviles, no requiere cambio de aceite, filtros ni correas, y su batería está diseñada para soportar carga de oportunidad durante toda la jornada. Para una entidad financiera esto significa un activo con menor riesgo de obsolescencia y mayor valor de reventa, argumento que suele traducirse en mejores condiciones de aprobación. Además, el ahorro operativo frente a un equipo diésel o a gas se puede demostrar con números concretos de consumo en kilovatios por hora, lo que fortalece la solicitud.
Preguntas frecuentes sobre financiación de montacargas
¿Puedo financiar el montacargas si mi empresa tiene menos de un año?
Es posible, pero normalmente exigirán un codeudor, garantía del socio principal o una cuota inicial mayor. También puede optar por el leasing operativo, que evalúa más la capacidad de pago operativa que la antigüedad.
¿Cuánto tiempo toma la aprobación?
Con documentación completa, entre cinco y quince días hábiles. La financiación directa del proveedor puede resolverse en menos de una semana.
¿Puedo incluir cargador y baterías en el mismo crédito?
Sí, la mayoría de las entidades financian el equipo completo como un solo paquete, incluyendo cargadores y accesorios como horquillas especiales o desplazadores laterales.
¿Vale la pena financiar a 60 meses?
Depende del flujo de caja. A 60 meses la cuota baja, pero el costo financiero sube. Si el ahorro energético mensual del litio supera la diferencia, el plazo largo puede ser conveniente.
Conclusión
Financiar un montacargas eléctrico en Colombia es hoy una decisión viable, con múltiples opciones que se ajustan al perfil de cada empresa. La clave está en comparar alternativas, negociar el precio antes de la tasa, reunir la documentación completa y proyectar el ahorro operativo que genera la tecnología de litio. Con una buena estructura financiera, el equipo no solo se paga solo: también fortalece la competitividad de su operación logística.
¿Necesita asesoría para elegir el modelo adecuado y estructurar su financiación? Escríbanos y nuestro equipo lo acompaña en todo el proceso.
Contacto comercial: info@bydfork.com


